
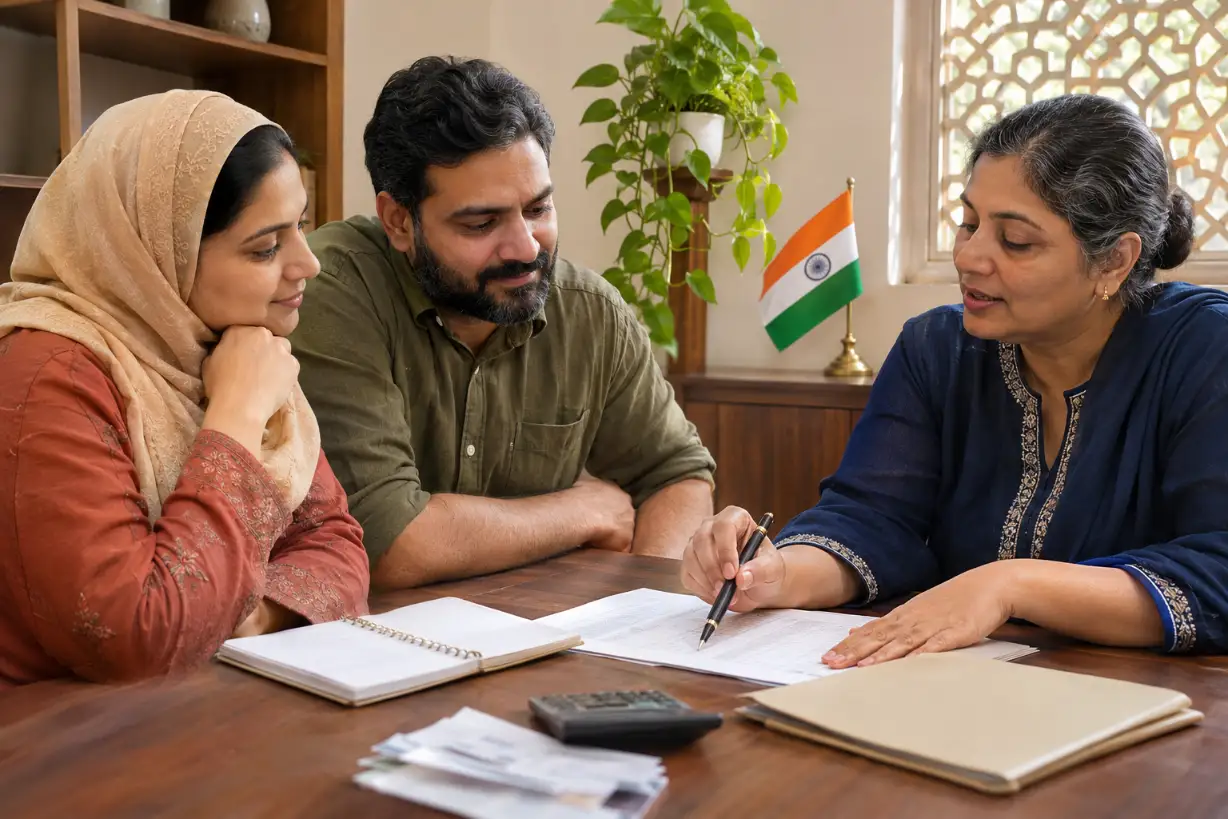
परिवार के वास्तविक खर्च से शुरुआत करें
आवश्यक घरेलू खरीद, अचानक आए बिल या अस्थायी नकदी की कमी के लिए व्यक्तिगत वित्त पर विचार किया जा सकता है, लेकिन अनुबंध जरूरत के अनुकूल होना चाहिए। लौटाया जाने वाला सहायता ऋण, धर्मार्थ अनुदान और बाद में भुगतान वाली वस्तु खरीद अलग दायित्व पैदा करते हैं। उपलब्ध सहायता घटाने के बाद जरूरी राशि निकालें, फिर प्रस्तावित किस्त की तुलना आवश्यक खर्चों के बाद बचने वाली आय से करें। ब्याज-मुक्त नाम का अर्थ स्वतः स्वीकृति, नकदी के असीमित उपयोग की अनुमति या प्रशासनिक शुल्क का अभाव नहीं है। पूछें कि प्रदाता आपके क्षेत्र में सेवा देता है या नहीं और सदस्यता, गारंटर या पुराने खाते की जरूरत है या नहीं।
किसी निश्चित सहकारी प्रस्ताव का मूल्यांकन करें
Al-Khair की प्रकाशित मांग ऋण शर्तों में खाते का इतिहास, सदस्यता संबंधी आवश्यकताएं और सेवा शुल्क शामिल हैं। Janseva सहकारी वित्त और समूह आधारित गतिविधियों का वर्णन करती है, जो उसकी संचालन व्यवस्था पर निर्भर हैं। ये जांचने योग्य उदाहरण हैं; इनसे यह वादा नहीं होता कि हर आवेदक या उद्देश्य को धन मिलेगा। प्राप्त होने वाली राशि, सेवा खर्च, कर, अनिवार्य शेयर खरीद और खाते में रोकी जाने वाली रकम का अलग लिखित विवरण मांगें। कौन-सी राशि वापस मिलेगी और कब, यह स्पष्ट करें। हस्ताक्षर से पहले भुगतान चूकने और आर्थिक कठिनाई की स्थिति पर चर्चा करें तथा अनुबंध और रसीदें रखें। विज्ञापन के शब्दों से अधिक महत्वपूर्ण आपकी क्षमता के अनुरूप चुकौती योजना है।